
Claves para dar con el banco que mejor se adapte a las necesidades y prioridades del emprendedor
Cualquier actividad empresarial requiere de una entidad financiera a través de la cual gestionar los pagos y los cobros que se vayan a realizar. Encontrar el banco que mejor se ajuste a las necesidades delempresario y de la empresa puede ayudarnos a ahorrar mucho tiempo y también algo de dinero, con lo que es una tarea clave. Aunque cada persona es un mundo, con sus propias prioridades e ideas, existen algunos trucos para dar con nuestra media naranja bancaria, el mejor banco.
El banco, un compañero de viaje para el emprendedor
Elegir un banco para emprender es, en cierto sentido, como elegir a la que será nuestra primera pareja de baile. Y es que cuando se trata de empresas la entidad financiera es algo más que el lugar donde tenemos depositado el dinero. En realidad, estamos hablando de un compañero de viaje que debe ayudarnos en cuestiones de financiación y también de administración. No hay que olvidar que una pyme tiene que hacer diversas gestiones y trámites con las administraciones públicas y con Hacienda en las que el banco adecuado puede ser muy útil.
No sólo la sucursal
Por su puesto, hay para quienes todos los bancos son más o menos lo mismo y priman a los empleados de lasucursal por encima de todo. Si bien es cierto que las personas que trabajan en el banco son importantes y que, de hecho, es imprescindible que exista una sintonía con ellas, también debemos fijarnos en otros aspectos, tales como las condiciones financieras, su enfoque o los servicios que ofrezca. De nuevo, repetimos que un banco es más que quien guarda las cuentas de las empresas.
Quince razones para elegir un banco
Por eso, vamos a analizar quince elementos que debemos tener en cuenta a la hora de elegir un banco para emprender:
- Trabajar con más de un banco. No es recomendable limitarse a una sola entidad financiera. Como se dice popularmente, “no poner todos los huevos en la misma cesta”. Es cuestión de diversificar riesgos y aumentar las posibilidades de financiación. Esto no quiere decir que debamos abrir una cuenta en todas las entidades. Cada empresa tendrá un número de bancos con los que será recomendable tratar en función de su tamaño y de su actividad. Por lo menos deben ser dos, pero tan malo es que sean demasiadas como que sean pocas.
- El banco no es tu amigo. Las sucursales de los bancos son sus oficinas de venta y debemos estar alerta en todo momento cuando entremos por sus puertas. Nunca hay que olvidar que el objetivo delbanco es hacer dinero. No es cuestión de estar a la defensiva, sino de saber dónde se está y con quién se está tratando. La empresa tiene sus propios intereses y el banco, los suyos. Obviamente, unos y otros no siempre coincidirán.
- El banco no es tu socio. Para un banco, cada receptor de crédito es un moroso en potencia. Elbanco presta dinero a la empresa porque es su negocio y porque así obtiene beneficio, pero no es un socio ni alguien que realmente apoye nuestra actividad.
- El canal on line. La banca por Internet es uno de los grandes aliados de los emprendedores en su lucha por ganar tiempo. Los bancos con los que trabajemos deberán tener una plataforma on line fácil de manejar y que permita hacer el mayor número de trámites posible.
- Oficina poco concurrida. Para los trámites que debamos llevar a cabo en la oficina, nada mejor que buscar una sucursal que no esté demasiado concurrida o una entidad especializada en la que sepamos que no se amontonan los clientes
- Cercanía. De la misma manera, resulta recomendable que la sucursal se encuentre próxima a la sede de la propia empresa o, en su defecto, al del propio domicilio del emprendedor. La oficina debe ser de fácil acceso o que no presente problemas para aparcar en caso de que necesites desplazarte en coche. Si tienes que pagar cada vez que vas porque se trate de una zona reservada de estacionamiento, al final, no sólo supondrá gastar dinero, sino que, además, harás los trámites con prisas.
- Conocer a algún empleado. Nunca está de más conocer previamente a algún empleado de lasucursal. Aunque existen unas condiciones generales en todas las entidades financieras, también hay margen siempre para modificarlas. En ese punto puede resultar muy práctico conocer a algúntrabajador del banco.
- Comisiones bancarias. Entramos ya en la parte puramente financiera de la entidad. Como es lógico, buscaremos las entidades que no nos carguen comisiones por nuestras operaciones más habituales y que, por supuesto, no cuenten con comisiones por mantenimiento y administración. Las siguientes son las comisiones más típicas y a las que mayor atención habrá que prestar:
. Administración o mantenimiento.
. Por movimientos.
. Por transferencias.
. Por emisión y mantenimiento de tarjetas.
. Por descubierto.
. Por emisión de recibos domiciliados.
. Por emisión de nóminas.
. Por ingreso de cheques o gestión de cobro.
. Por devolución de cheques o recibos.
. Por terminal de punto de venta (TPV).
- Al calcular los costes conviene tener una visión general y de largo plazo. Puede caerse en el error de no considerar los gastos pequeños o las comisiones que, en apariencia, no suponen casi nada. El cómputo general, al menos anual, es lo que cuenta. Con esas cifras pueden verse las diferencias entre un bancoy otro, y comparar con cuál se produce mayor ahorro.
- Rentabilidad. Un buen manejo del dinero en caja puede reportar interesantes beneficios a la empresa.Debemos exigir al banco que sea capaz de ofrecernos algún tipo de rentabilidad por ese dinero que toda empresa debe tener en sus cuentas para hacer frente a los flujos de caja. De hecho, las mejores cuentas corrientes para empresas son capaces de ofrecer esa rentabilidad.
- Líneas de crédito. Quizás lo más determinante. Un banco está ahí precisamente para facilitar a laempresa el acceso a financiación y si no cumple con esa función -hay que pedírselo, no esperar a que nos lo ofrezca, evidentemente- es que no es la entidad con la que deberíamos estar.
- Especialización en pymes. Al igual que a nuestro teleoperador le pedimos que tenga una línea para empresas, debemos hacer lo mismo con nuestro banco. Un departamento o persona dedicada a pymesfacilitará muchos trámites e incluso puede ayudarnos a aclarar alguna duda. Además, también servirá para ahorrar tiempo en las visitas a la oficina si podemos pasar a una ventanilla especial para llevar a cabo nuestros trámites.
- Todo es negociable. Las odiadas comisiones, las condiciones de financiación, etc. Eso sí, si hay algo que saber hacer un banco, es precisamente negociar, así que hay que ‘andar con pies de plomo’. Si bien es cierto que los contratos suelen ser generales, siempre hay margen para la negociación.Además, lo pactado puede cambiar con el tiempo según las necesidades y evolución de la empresa.Así, por ejemplo, a mayor volumen de negocio, más se podrá negociar con el banco. De ahí la importancia, entre otros factores, de tener un segundo o tercer banco para poder comparar precios y apretar a unos con las ofertas de los otros.
- Buscar el apoyo del grupo. Si como empresario perteneces a alguna asociación, siempre te convendrá consultar a otros miembros o a la dirección de la misma. De esa forma sabrás qué condiciones tienen en otras empresas. Lógicamente, la comunicación en este sentido será más sencilla con empresas que no sean de la competencia.
- Y, sobre todo, pregunta y compara. En un mundo dominado por las comunicaciones y las redes sociales nada es tan fácil como buscar las opiniones de otros emprendedores. Un simple tweetpreguntando con qué banco trabajan los emprendedores puede aclararnos muchas dudas.
La página del Banco de España ofrece cierta información que, en algunos casos, puede resultar práctica.
Si, con todo, ningún banco nos convence, siempre podremos recurrir a la banca FFF o Friends, Family and Fools, como recomienda José Antonio Bravo
AUTOR: JOSE TRECET
AGRADECIMIENTOS: GESTIÓN PYME
FUENTE: http://gestionpyme.com/como-elegir-el-mejor-banco-para-emprender/

«El crowdlending es una manera alternativa para financiarse en el creciente mundo de la economía colaborativa»
El primer objetivo de ECrowd! es asentarse en España antes de iniciar su expansión Su objetivo para 2016 es consolidar su modelo de negocio y obtener hasta 5 millones de

Google ayudará a emprendedores para que abran mercados fuera de España
PRIMERA EDICIÓN DEL PROGRAMA ‘GROWTH LAB‘ Desde Google España van a ayudar a diez emprendedores españoles a internacionalizarse. Se trata de la primera edición del programa ‘Growth Lab’ que tiene como objetivo

¿Qué es el ICO?
Muchas veces habrás oído hablar del ICO como fuente de financiación para pequeñas y medianas empresas, pero seguramente no sabes qué es y cuál es su misión. El Instituto de
Navarra invertirá 126 millones para reactivar el empleo.
El programa contiene un conjunto de acciones encaminadas a facilitar un crecimiento inteligente, sostenible e integrador en consonancia con la estrategia europea 2020 destinadas a mejorar el crecimiento y competitividad
Nace la asociación de ‘crowdlending’ española para la financiación participativa
La Asociación de Crowdlending Española (ACLE), una organización asociativa sin ánimo de lucro, ha nacido con el objetivo de promover una forma de financiación participativa online, según ha informado en
Todas las medidas excepcionales aprobadas por el Gobierno en el ámbito laboral
El Gobierno refuerza las medidas del Plan de Choque Económico aprobado la semana pasada, la mayor movilización económica y social de recursos de nuestra historia. Estas medidas excepcional se

VIII Informe SOBRE EXCLUSIÓN Y DESARROLLO SOCIAL EN ESPAÑA. 2019
PRESENTACIÓN DEL VII INFORME El VII Informe FOESSA fue publicado en el momento más difícil de la Gran Recesión, en el año 2014; sin embargo, no era un informe
Escoge la ayuda que mejor va con tu negocio. Ver plazos
Conocer las características de cada convocatoria es la mejor opción para encontrar la más adecuada a cada necesidad y proyecto empresarial. Aquí te ofrecemos una selección de las líneas de

Obtención de recursos para montar una empresa: Financiación y ayudas
La obtención de recursos es una necesidad no sólo cuando se empieza la actividad, sino que suele ser una necesidad continua. Así, debemos distinguir entre la financiación por deuda, en la que el
Financiación alternativa: Crowdfunding
El crowdfunding o “financiación en masa” es una forma alternativa de buscar financiación para proyectos emprendedores innovadores y creativos que no tienen cabida entre inversores tradicionales y entidades bancarias. Es

Las ‘otras’ formas de financiación que tienen los emprendedores
Fórmulas como el ‘venture debt’, el ‘media for equity’ y las notas convertibles son cada vez más populares en el ecosistema de ‘start up’ español. Descubre qué condiciones imponen. Un
Una empresa social que tiene como objetivo ayudar a convertir en microempresarias.
Una empresa social que tiene como objetivo ayudar a convertir en microempresarias a aquellas mujeres que, teniendo las ganas de emprender un negocio, por motivos diversos (edad, nacionalidad, situación familiar,

MICHELIN – Qué ofrecemos
Experiencia y ayuda técnica a las PYMES que tengan un proyecto de creación de empleo. Los principios de esta ayuda son los siguientes términos: Gratuidad Confidencialidad Intervenciones puntuales Ayuda financiera.
20 Nuevos cursos online gratuitos de Formación para el Empleo. Inicio en Febrero
Cursos online gratuitos de Formación para el empleo para diferentes regiones de España, Cursos sobre Programación, Logística, Creación de Videojuegos, Diseño, Marketing Digital, Calidad, Medio Ambiente, Banca Digital, Turismo,

Lanzan una plataforma para combatir el miedo al emprendimiento de las TIC
Con financiación de la Comisión Europea y de la mano de Grupo Secuoya nace FACE Entrepreneurship (Failure Aversion Change in Europe), un proyecto que busca impulsar el emprendimiento TIC entre
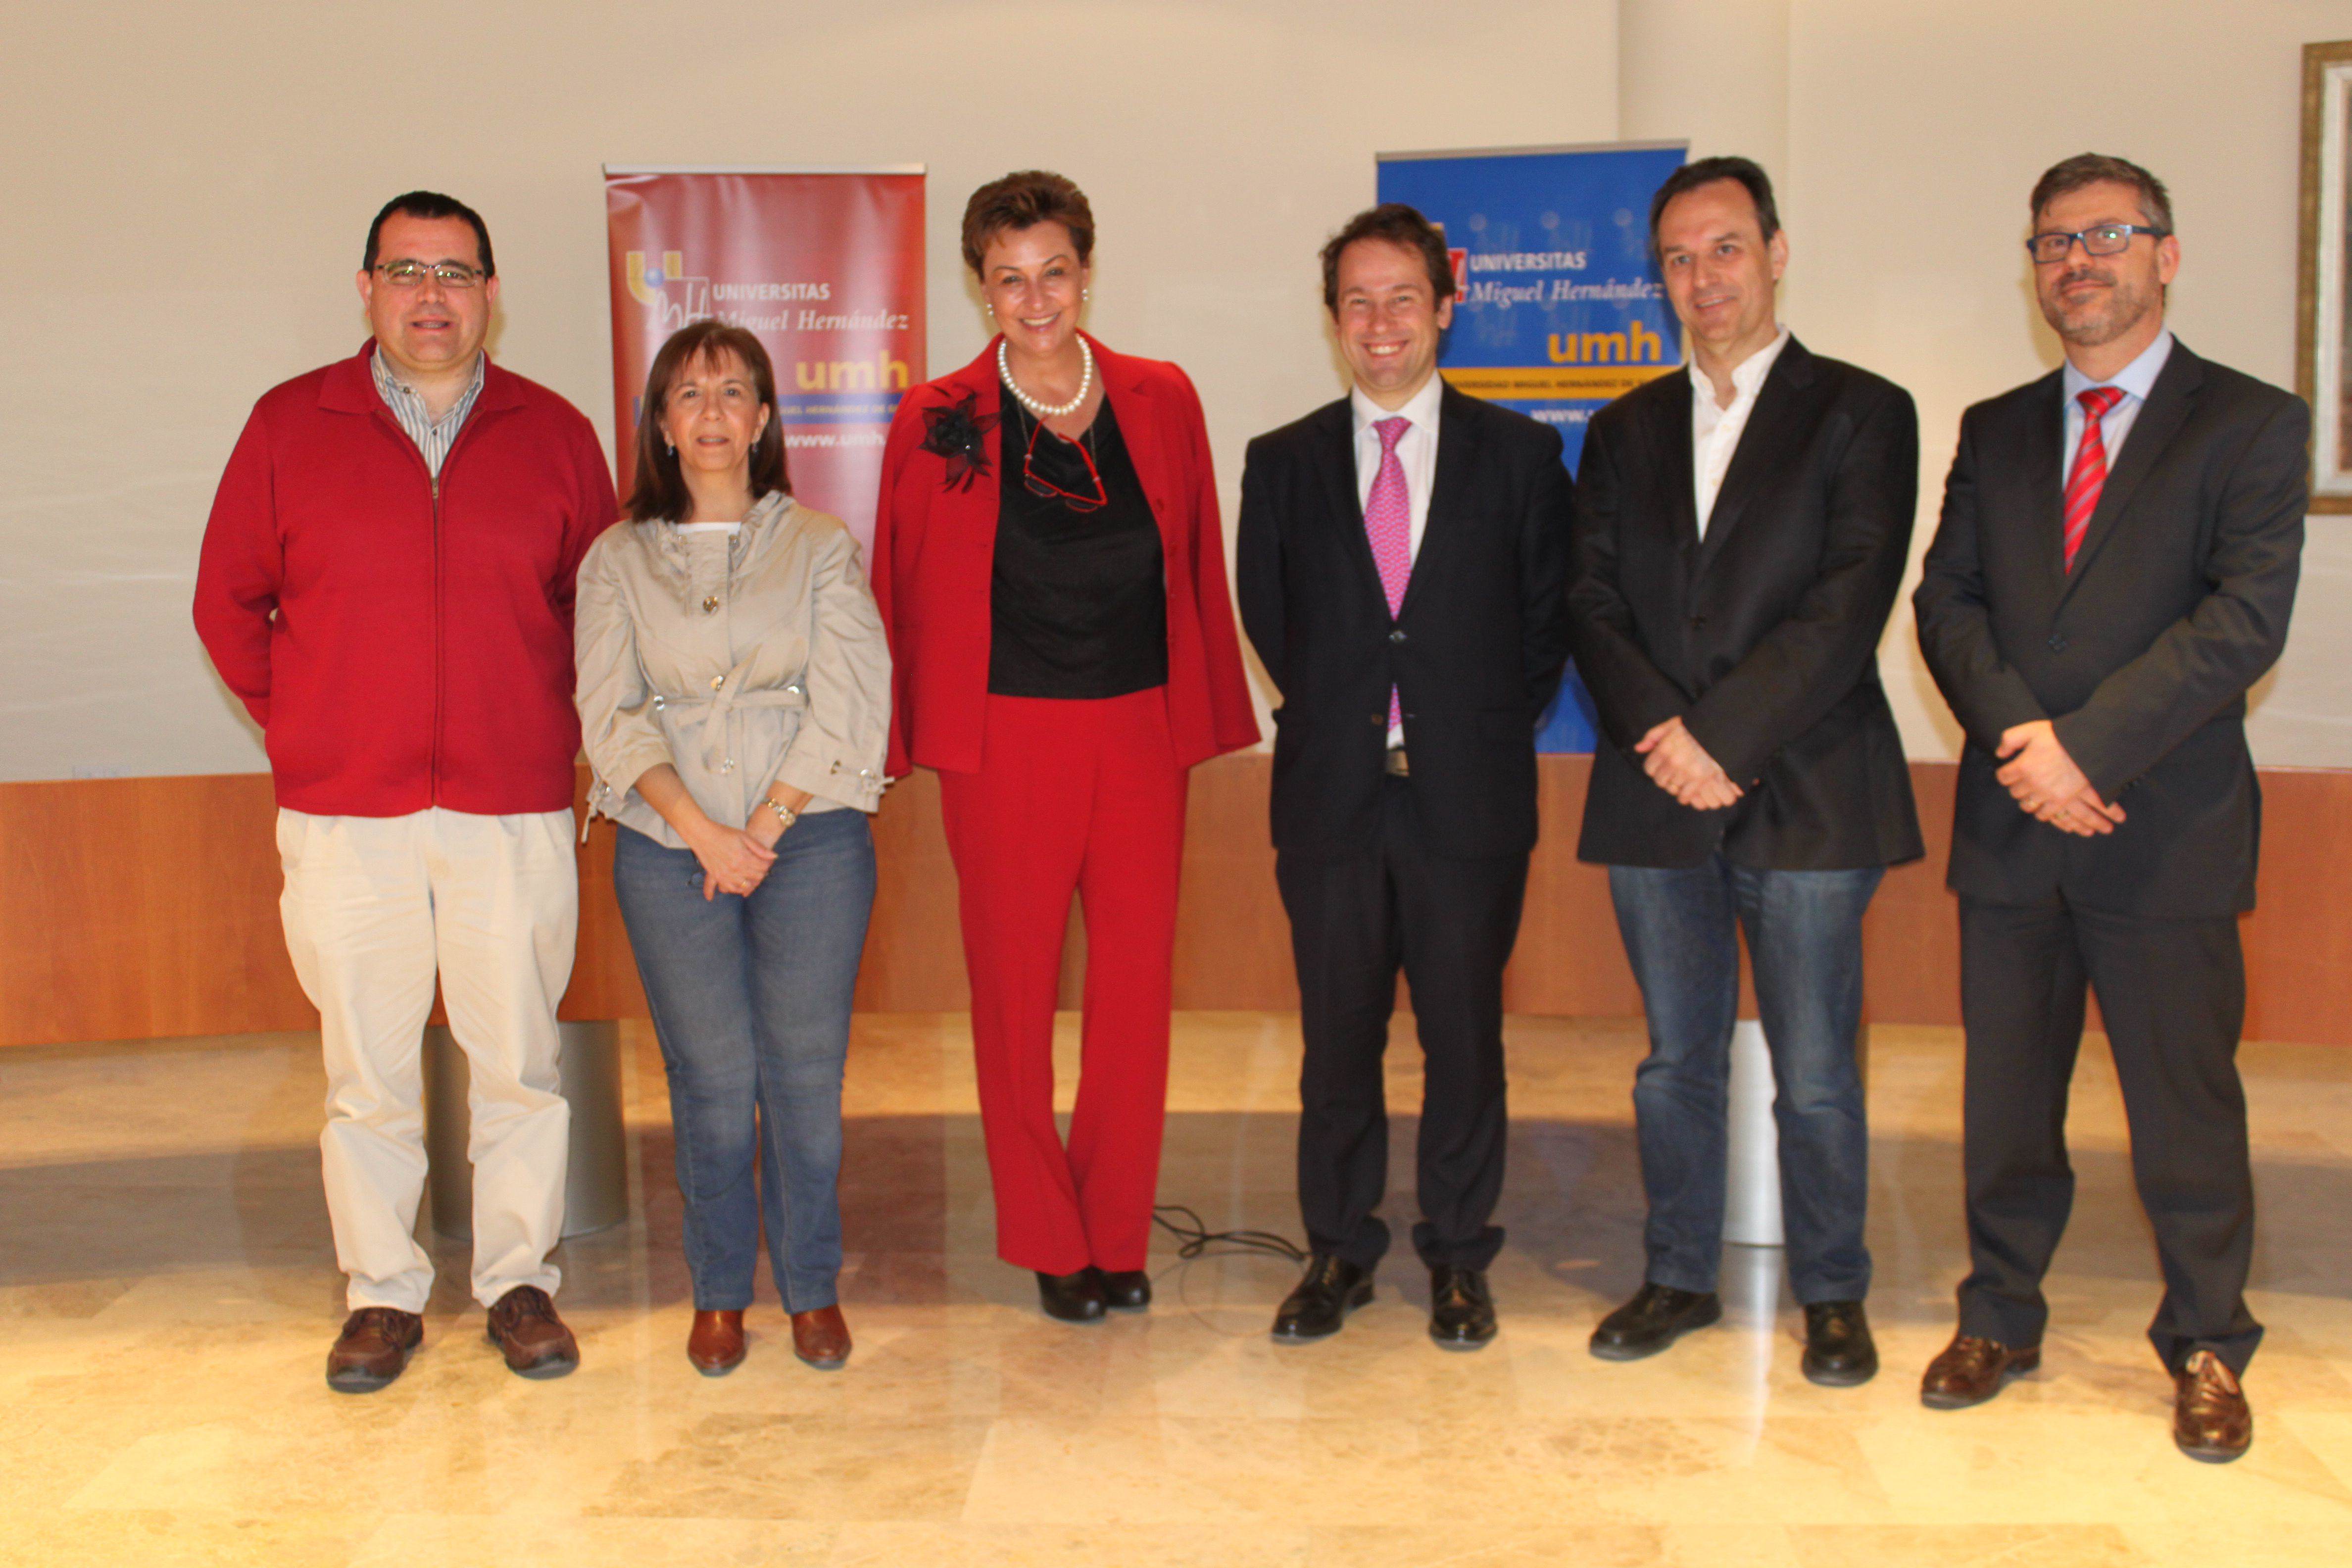
Indra y la UMH pondrán en marcha el Máster Universitario en Emprendimiento en Tecnologías de la Información
La Universidad Miguel Hernández (UMH) de Elche y la multinacional de consultoría y tecnología, Indra, han firmado un convenio para la puesta en marcha del Máster Universitario en Emprendimiento en

Radiografía del Crowdlending en España
La financiación alternativa se está afianzado dentro del mercado español en los últimos años, expandiéndose por las diferentes comunidades del territorio y duplicando la media de dinero total que se

¿Tiene futuro la Economía Circular?
Cada vez resulta más habitual hablar de iniciativas empresariales que buscan algo más allá del beneficio económico. Comenzamos hablando de Responsabilidad Social Corporativa (RSC), para ir inventando poco a poco
Fribasa y Eroski crearán empleo en la nueva planta de producción.
La nueva planta de producción se construirá en Orozko (Bizkaia) y entrará en funcionamiento en el primer trimestre de 2016 Su puesta en marcha supone una inversión de 2 M€
¿DE QUÉ HABLAMOS CUANDO HABLAMOS DE FINANCIACIÓN DE “LO SOCIAL”?
Un glosario terminológico para tratar de aclararnos y una serie de posibilidades a explorar, para que las políticas públicas orientadas a la financiación de la innovación, la economía y las
Crowdfunding en Latinoamérica: Las 10 plataformas más activas
El crowdfunding, micromecenazgo o financiación colectiva ha tomado auge en el mundo a partir del desarrollo de Internet y las redes sociales hasta alcanzar los niveles actuales: un mercado de más de
Fórmulas de financiación para emprendedoras
Para poner en marcha una empresa, los emprendedores deben tener en cuenta el dinero, un elemento fundamental para poder hacer crecer su proyecto o sencillamente iniciarlo. Cuando no cuentan con

El auricular inteligente capaz de traducir idiomas en tiempo real sin conexión a internet
Su nombre es Pilot y es capaz de traducir inglés, español, francés e italiano. Este 25 de mayo se inicia una campaña de financiación para poder sacar adelante este invento
Startup: Definición, características y 6 ejemplos
La palabra startup comenzó a ser utilizada justo después de la Segunda Guerra Mundial, y fue con la aparición de las primeras empresas de capital riesgo cuando el término comenzó

Guía: gastos deducibles para autónomos
La lista de gastos con los que los trabajadores por cuenta propia pueden ahorrar El Autónomo Digital. Los gastos deducibles son aquellas inversiones realizadas en compras de bienes o servicios

PERFILES PROFESIONALES PARA STARTUPS #INFOGRAFIA #INFOGRAPHIC #RRHH
Una infografía sobre los Perfiles profesionales para startups ALFREDO VELA – TICS Y FORMACIÓN https://ticsyformacion.com/2016/02/25/perfiles-profesionales-para-startups-infografia-infographic-rrhh/

Las principales fuentes de financiación para emprendedores
Dice el diccionario que emprender es acometer y comenzar una obra, un negocio, un empeño, especialmente si encierran dificultad o peligro. Un punto de riesgo que acompaña el inicio de
¿CÓMO FINANCIAR MI ONG?
Financiar los proyectos de una ONG es una de las principales labores de sus responsables. Cualquier emprendedor sabe lo difícil que resulta financiar un proyecto, mucho más si este no
5 herramientas digitales para pymes y autónomos para optimizar procesos
Las pymes representan el mayor tejido empresarial en el mundo. Sin embargo, la mayoría de las pequeñas y medianas empresas todavía no aprovechan todo el potencial que ofrece la
Nace el ‘Erasmus Agrario’ para impulsar el relevo generacional en el campo
La iniciativa dará comienzo en 2018 con una convocatoria nacional Conocer en primera persona experiencias de éxito para impulsar el relevo generacional en el campo es el objetivo del ‘Erasmus


